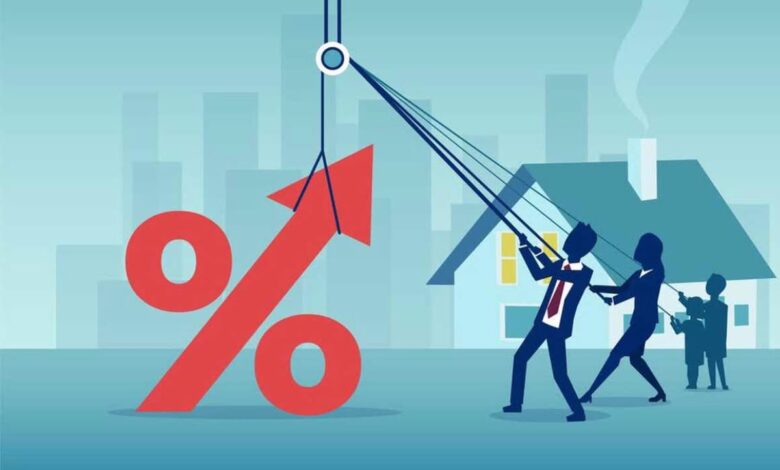

Quem pretende financiar um imóvel no Brasil pode encontrar condições mais caras nas próximas contratações. Bradesco, Itaú e Santander anunciaram reajustes nas taxas de juros do crédito imobiliário entre os dias 26 e 30 de outubro, em um movimento relacionado à alta dos juros futuros no mercado financeiro.
A mudança ocorreu após uma forte oscilação nos contratos de juros futuros, que refletem as expectativas dos investidores para o comportamento das taxas de juros nos próximos anos. O cenário de incerteza econômica e fiscal aumentou a pressão sobre esses indicadores e levou instituições financeiras a reverem o custo de suas operações.
O primeiro movimento foi anunciado pelo Bradesco, que elevou as taxas de algumas linhas de financiamento imobiliário. Na sequência, o Itaú também reajustou os juros, e o Santander confirmou uma alteração com início previsto para sexta-feira (30).
Quanto aumentaram as taxas dos bancos?
No Bradesco, a taxa mínima informada para o financiamento residencial passou de 11,7% para 15% ao ano, acrescida da Taxa Referencial (TR), segundo levantamento divulgado pela imprensa especializada. As condições variam conforme o segmento do cliente e a análise individual da operação.
O Itaú elevou sua taxa mínima de 11,99% para 12,95% ao ano, também mais TR. O novo percentual passou a valer na quinta-feira (29), representando um aumento de 0,96 ponto percentual.
Já o Santander anunciou que, a partir de sexta-feira (30), suas operações terão taxas a partir de 12,49% ao ano mais TR. Antes do reajuste, o piso informado pelo banco era de 11,69%.
As taxas divulgadas são referências iniciais e não significam que todos os clientes pagarão exatamente esses percentuais. O valor final depende de fatores como renda, relacionamento com o banco, valor de entrada, prazo, perfil de crédito e características do imóvel.
Por que os juros futuros influenciam o financiamento?
Os juros futuros representam as taxas negociadas no mercado para períodos à frente e incorporam as expectativas sobre inflação, política monetária, cenário fiscal e riscos econômicos.
A relação com o financiamento imobiliário está na forma como os bancos captam recursos para emprestar. Além da tradicional caderneta de poupança, as instituições utilizam instrumentos financeiros como as Letras de Crédito Imobiliário (LCIs) e outros mecanismos de captação.
Quando os juros futuros sobem, o custo de captar recursos no mercado também pode aumentar. Como os financiamentos imobiliários costumam ter prazos de 20, 30 anos ou mais, enquanto parte das fontes de captação possui vencimentos bem menores, os bancos precisam considerar o custo de renovar esses recursos ao longo do tempo.
Com isso, as instituições podem reajustar as taxas cobradas nos novos contratos para preservar a rentabilidade e equilibrar o risco das operações.
>>>Leia também: Inflação acima da meta, juros em queda e dólar mais barato; veja o que esperar da economia até o fim de 2026
O que muda para quem pretende comprar um imóvel?
O aumento dos juros pode elevar o valor das parcelas e o custo total do financiamento. O impacto depende do montante financiado, do prazo, do sistema de amortização e das condições negociadas com a instituição.
Além disso, taxas mais altas podem reduzir o valor que o comprador consegue financiar dentro de sua capacidade de renda, dificultando a aprovação do crédito ou exigindo uma entrada maior.
É importante destacar que os reajustes anunciados dizem respeito às novas operações. Quem já possui um contrato com taxa prefixada não tem, em regra, os juros automaticamente alterados por causa de uma mudança nas taxas oferecidas pelo banco. As condições dependem do contrato assinado e de seu indexador.
E a Caixa Econômica Federal?
A Caixa tem participação expressiva no financiamento habitacional brasileiro e é uma das principais referências para quem busca crédito imobiliário, especialmente nas linhas com recursos direcionados.
Até a publicação das informações sobre os reajustes, não havia confirmação de uma alteração semelhante nas taxas da Caixa. A instituição também tem papel importante no mercado por operar linhas vinculadas ao Sistema Financeiro da Habitação (SFH) e a programas habitacionais.
O cenário, portanto, ainda pode sofrer mudanças conforme o comportamento dos juros futuros, o custo de captação dos bancos e as decisões de política monetária.
Para quem está planejando comprar um imóvel, especialistas recomendam comparar propostas de diferentes instituições, observar o Custo Efetivo Total (CET), avaliar o valor da entrada e considerar não apenas a primeira parcela, mas o compromisso financeiro durante todo o contrato.